
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
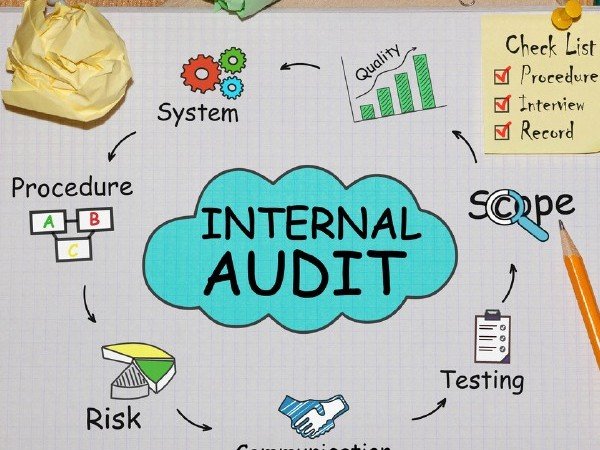
كيف تقوم بإجراء التدقيق الداخلي؟
التدقيق الداخلي نشاط مستقل وموضوعي يضيف قيمة للمنشأة، من خلال تقييم فاعلية إدارة المخاطر والرقابة والحوكمة. وتمر كل مهمة تدقيق بأربع مراحل رئيسية، تنظمها المعايير العالمية للتدقيق الداخلي الصادرة عن معهد المدققين الداخليين IIA. المرحلة الأولى: التخطيط فهم النشاط: دراسة الإجراءات والسياسات والأنظمة والمسؤولين عن العملية محل التدقيق، كالمشتريات أو الرواتب. تقييم المخاطر: تحديد ما قد يمنع النشاط من تحقيق أهدافه، كشراء بأسعار مبالغ فيها أو موردين وهميين. تحديد الأهداف والنطاق: الفترة، والمواقع، والعمليات المشمولة. برنامج العمل: الإجراءات التفصيلية والموارد والجدول الزمني. اجتماع البدء: مع الإدارة المعنية لتوضيح الأهداف والتوقيت. المرحلة الثانية: العمل الميداني اختبار التصميم: هل الضابط الرقابي مصمم بحيث يعالج الخطر؟ ويتم ذلك عادة بتتبع عملية واحدة من بدايتها لنهايتها. اختبار الفاعلية: هل يعمل الضابط فعلًا طوال الفترة؟ وهنا تستخدم العينات في المراجعة. الإجراءات التحليلية: مقارنة الأسعار والكميات والاتجاهات لاكتشاف الشذوذ. توثيق أوراق العمل: كل نتيجة يجب أن تدعمها أدلة كافية وملائمة. مثال محلول: تقييم نتيجة عينة الضابط: «كل فاتورة شراء تعتمد من مدير المشتريات قبل الدفع». عدد الفواتير في الفترة 2,400 فاتورة، واختار المدقق عينة عشوائية من 60 فاتورة. وحدد مسبقًا أن معدل الانحراف المقبول 5%. وجد المدقق 4 فواتير بلا اعتماد. معدل الانحراف في العينة = 4 ÷ 60 = 6.7% تقريبًا. 6.7% أكبر من 5%، فيستنتج أن الضابط غير فعال، حتى قبل حساب هامش خطأ المعاينة الذي يرفع الحد الأعلى للانحراف. وبعد ذلك يحلل المدقق الفواتير الأربع: هل كانت لمورد واحد؟ هل تجاوزت حدًا معينًا؟ وهل حدث ضرر فعلي؟ المرحلة الثالثة: التقرير تعرض كل ملاحظة بخمسة عناصر: الوضع القائم: 4 من 60 فاتورة دفعت بلا اعتماد. المعيار: سياسة الاعتماد قبل الدفع. السبب: مثلًا، النظام يسمح بالدفع دون حقل الاعتماد. الأثر: خطر دفع مبالغ غير مستحقة. التوصية: إلزام النظام بالاعتماد قبل إصدار الدفعة. ويتضمن التقرير رد الإدارة وخطة التصحيح والمسؤول والموعد. المرحلة الرابعة: المتابعة يتحقق المدقق في الموعد المحدد من تنفيذ الإجراءات التصحيحية، ويبلغ لجنة المراجعة بالملاحظات المتأخرة. ولفهم القيمة التي يضيفها هذا العمل راجع فوائد التدقيق الداخلي وأهمية التدقيق الداخلي لإدارة المخاطر ودوره في تضييق فجوة التوقعات. الأسئلة الشائعة ما الفرق بين المدقق الداخلي والخارجي في العمل الميداني؟ الخارجي يركز على عدالة القوائم المالية، والداخلي على كفاءة العمليات والرقابة والمخاطر بشكل أوسع. كم تستغرق مهمة التدقيق الداخلي؟ تتراوح عادة بين أسابيع قليلة وشهرين حسب حجم النشاط والمخاطر. مقالات ذات صلة:مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعة
